
Was ist ein Allzeithoch und warum wird es missverstanden?
Ein Allzeithoch (eng. All-Time-High (ATH)) bezeichnet den höchsten jemals erreichten Punkt eines Aktienkurses eines Aktienindex oder sonstige Wertpapierfonds. Sobald ein Markt oder eine Aktie ein solches Hoch erreicht, befürchten viele Investoren, dass eine massive Korrektur oder gar ein Crash bevorsteht. Dieses Denken basiert jedoch auf einem grundlegenden Missverständnis der Marktmechanismen.
Historische Perspektive auf Allzeithochs (ATH’s)
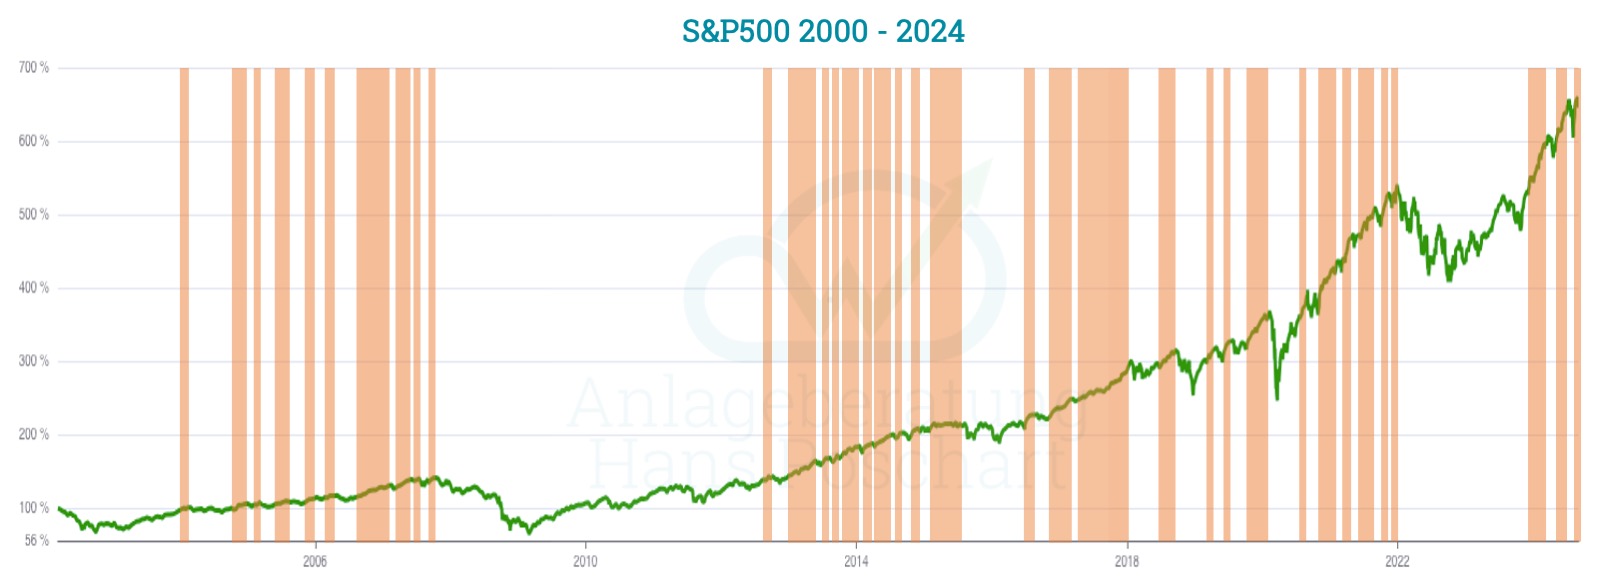
Wenn wir uns die Geschichte der Finanzmärkte ansehen, erkennen wir, dass Allzeithochs ein häufiges Ereignis sind. Märkte wachsen langfristig, und dabei erreichen sie kontinuierlich neue Höhen. Betrachtet man zum Beispiel den S&P 500 oder den DAX, so haben diese Indizes im Laufe der Jahrzehnte immer wieder neue Allzeithochs verzeichnet, ohne dass dies zwangsläufig eine Korrektur auslöste.
Merke also: Allzeithochs sind das normalste der Welt.
Warum Allzeithochs keine Crash-Signale sind
Ein weit verbreiteter Irrglaube ist, dass ein Allzeithoch zwangsläufig eine überbewertete Marktlage darstellt. Viele Anleger neigen dazu, emotionale Entscheidungen auf Basis dieses Niveaus zu treffen, indem sie entweder überstürzt verkaufen oder den Markt meiden. Diese Taktik führt jedoch oft zu verpassten Chancen. Warum ist das so? Anleger verstehen den Preis als eine Art Bewertungskennzahl und ein ATH entsprechend als ein Punkt der Überbewertung. Diese Annahme ist jedoch falsch, da der Stand eines Kurses rein nichts mit einer Über- oder Unterbewertung der zugrundeliegenden Vermögenswerte zu tun hat. Im Vergleich zu einer Bewertungskennzahl, welche den Kurs zumeist in ein Verhältnis zu einer fundamentalen betriebswirtschaftlichen Größe setzt, hat der Aktienkurs oder Indexstand keine Bezugsgröße. Eine Investitionsentscheidung anhand dieser Zahl zu treffen ist also nicht nur sinnlos, sondern kann zugleich schädlich sein.
Die folgende Tabelle zeigt deutlich, dass das Erreichen eines Allzeithochs (AZH) im Aktienmarkt – hier am Beispiel des S&P 500 – weder ein Warnsignal noch eine sinnvolle Kennzahl für Investitionsentscheidungen ist. Oft wird von der Finanzbranche und den Medien suggeriert, ein AZH sei ein Indikator, um vorsichtig zu agieren und nicht zu investieren. Diese Sichtweise ist jedoch sowohl konzeptionell als auch empirisch unbegründet.
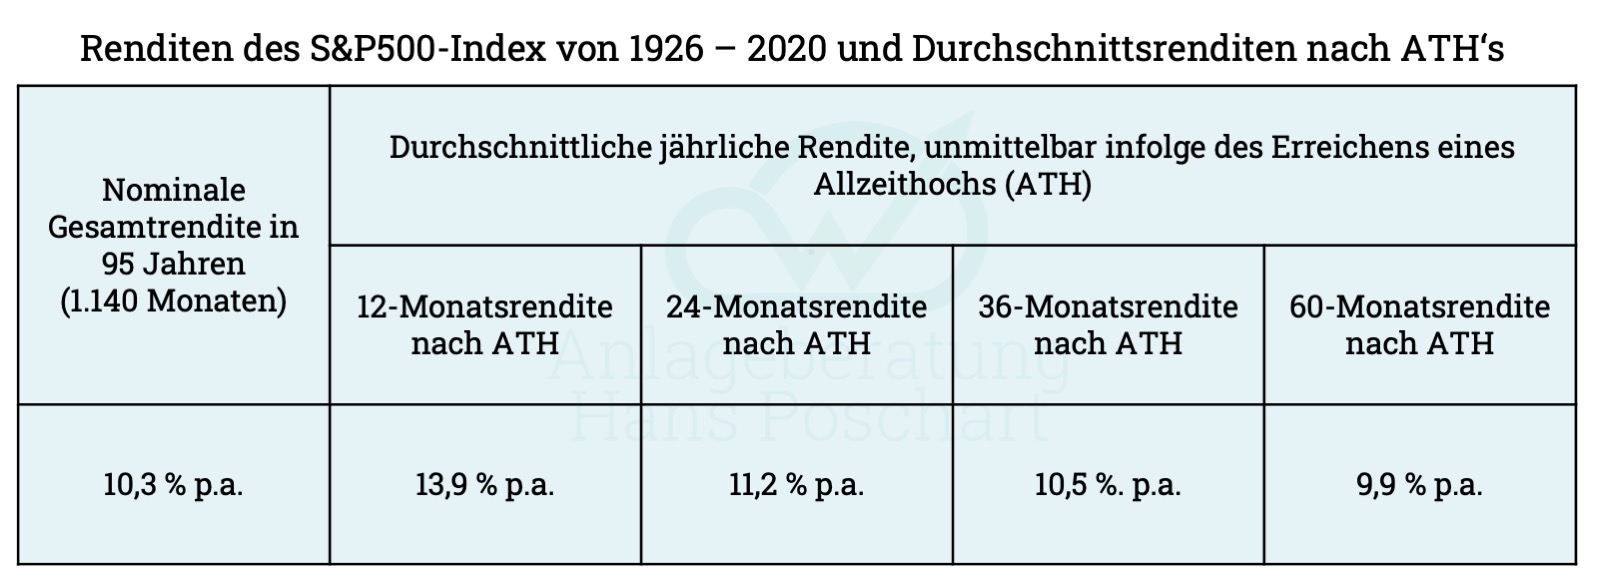
Fast ein Drittel der 1.140 Monate (über 95 Jahre) endeten mit einem Allzeithoch des S&P 500. Das bedeutet, dass in etwa 30 % aller Monate ein neues Höchstniveau erreicht wurde – ein klares Zeichen dafür, dass Allzeithochs nicht ungewöhnlich, sondern vielmehr die Norm sind. Der Grund dafür ist simpel: Langfristig erzielen Aktienmärkte durchschnittlich positive Renditen. Die Märkte tendieren also langfristig nach oben, unabhängig davon, wie steil der Anstieg ausfällt. Da Aktienrenditen, in diesem Fall monatliche Renditen, stark schwanken, führt etwa jede dritte Monatsrendite zu einem neuen Höchststand.
Überraschende Erkenntnisse: Hohe Renditen nach einem Allzeithoch
Auf den ersten Blick mag es erstaunlich erscheinen, dass in drei von vier Fällen die Renditen nach einem Allzeithoch sogar über dem langfristigen Durchschnitt lagen. Wie lässt sich das erklären? Der Hauptgrund liegt darin, dass ein Allzeithoch keine Kennzahl für die Bewertung von Märkten ist, sondern eher ein zufälliges Ereignis darstellt. Deshalb sind die Renditen nach einem AZH nicht systematisch niedriger, sondern oft sogar höher als die Durchschnittsrenditen über den gesamten Zeitraum.
Der Umstand, dass die Post-AATH-Renditen in dieser Analyse häufig höher ausfielen, könnte Zufall sein. Es ist jedoch auch möglich, dass dies mit dem bekannten Momentum-Effekt zusammenhängt, der in der Finanzwissenschaft mehrfach belegt wurde. Dieser Effekt beschreibt, dass steigende Märkte oft kurzfristig weiter steigen und ein Richtungsträgheit infolge der menschlichen Psychologie haben, was auch die abnehmende Mehrrendite mit zunehmender Zeitdauer erklären könnte. Entscheidend ist jedoch, dass Renditen nach einem ATH historisch gesehen nicht niedriger waren als in anderen Phasen des Marktes.
Es lässt sich also sagen: Ein Allzeithoch als Warnsignal für den Aktienmarkt zu interpretieren, ist sowohl konzeptionell als auch empirisch falsch. Es gibt keinen Grund zur Annahme, dass nach einem AZH die Renditen systematisch sinken – im Gegenteil, die Daten sprechen eine andere Sprache. Anleger sollten sich von solchen Pseudokennzahlen nicht verunsichern lassen und stattdessen langfristig rational investieren.
Achtung! Wir reden hier von Kausalität! Nicht von Korrelation. Es kann durchaus sein, dass ein ATH die Folge einer Indexblase weniger großer Titel ist. In diesem Fall ist jedoch nicht das ATH sondern die relative Bewertung weniger Titel zum Gesamtindex (Was eine Bewertungszahl ist) das Warnsignal.
Ein weiterer Grund für die häufige Skepsis bei neuen Allzeithochs ist die standardisierte Darstellungsform in den Medien. Hier wird, oft infolge der Intuition der Menschen (Der Mensch kann oft nur linear denken. Exponentielles Denken ist deutlich schwerer und weniger intuitiv.) auf die einfache lineare Kursskala zurückgegriffen. Hierbei ist die gesamte Breite des historischen Kurses einheitlich auf der Achse abgetragen (Nominalskala). In Kombination mit dem Zinseszinseffekt zeigt sich der Kurs des Wertes nach hinten heraus mit einem exponentiellen Anstieg, sodass es beinahe ungesund wirkt. Anleger bekommen das Gefühl, dass die Wertentwicklung lediglich die vergangenen Jahre so enorm, so steil vom Anstieg war und dass dies ja früher nicht der Fall gewesen ist und infolgedessen es bald wieder herab gehen müsse. Dies ist ein nachvollziehbarer Denkfehler.
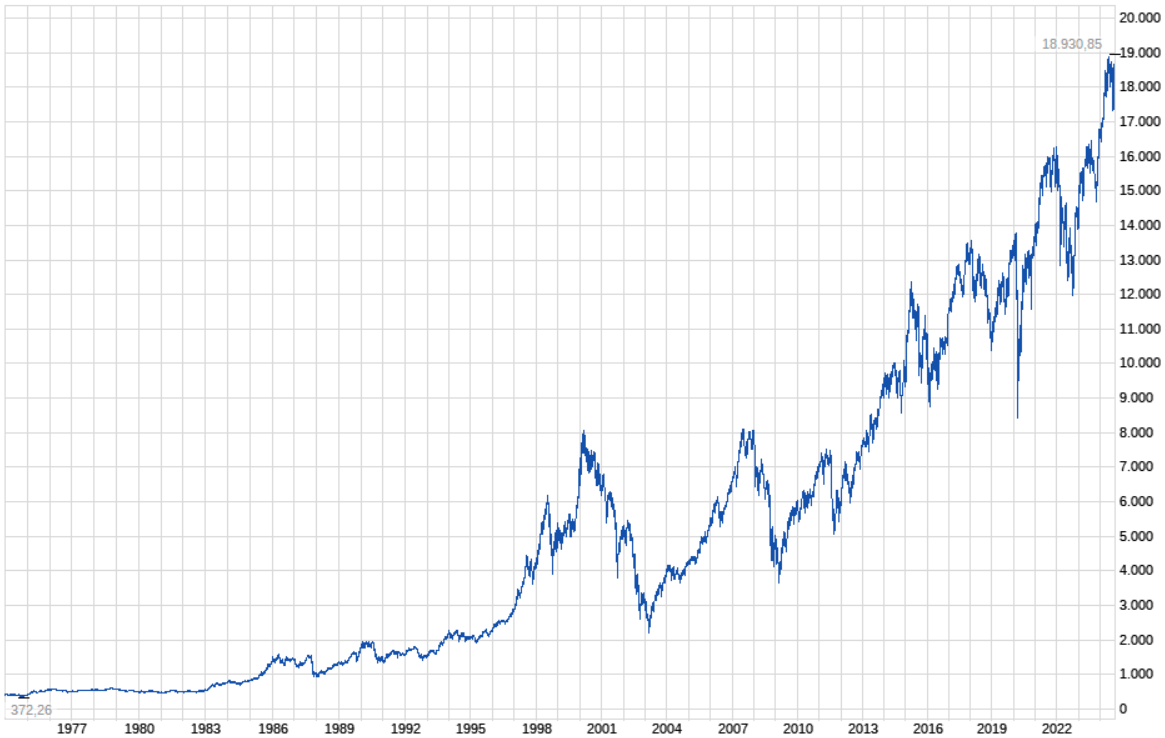
Ein deutlich klareres Bild über den stetigen Wertzuwachs des DAX liefert uns die Darstellung des gleichen Zeitraums, jedoch mit einer logarithmierten Achse. (Auf die mathematische Erklärung verzichte ich an dieser Stelle, da das nicht der Inhalt dieses Artikels ist.) Vereinfacht ausgedrückt bereinigt diese Achse den DAX-Chart um den exponentiellen Effekt, indem sie selber exponentiell ist. So lässt sich das reale Wachstum einer jeden Zeitspanne erkennen.
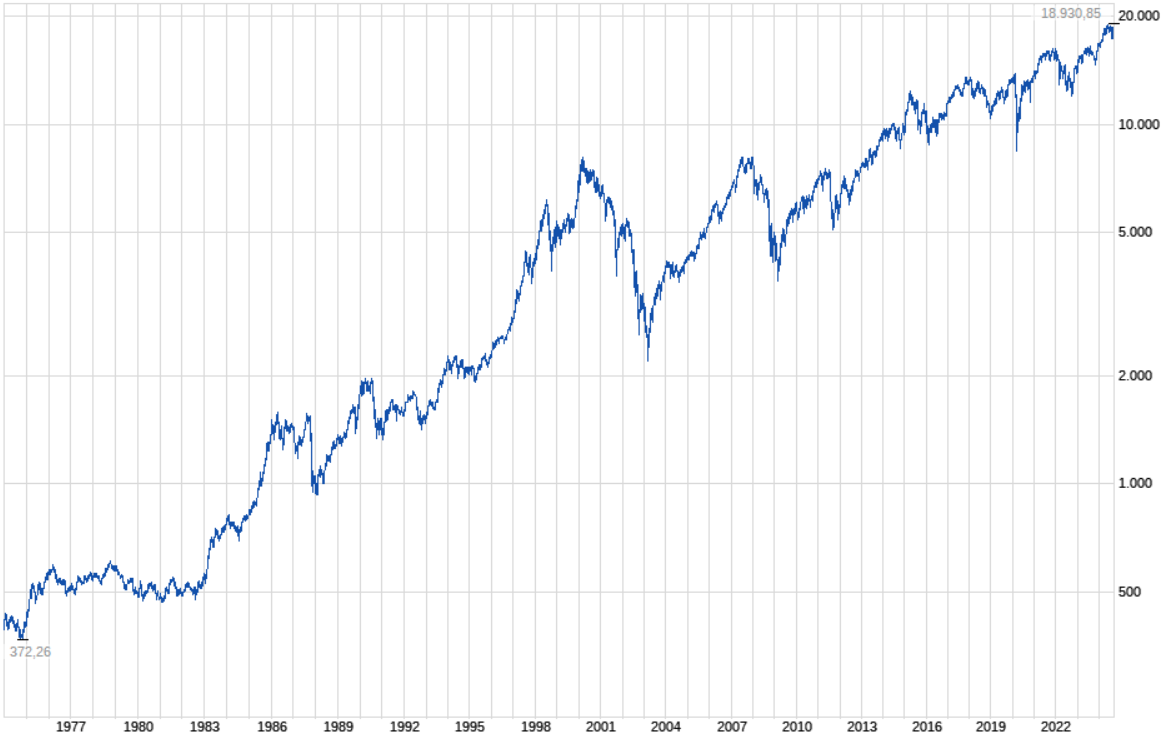
Die in der Finanzbranche und den Medien weit verbreitete Darstellung von Kursgrafiken, wie in Abbildung 1, führt häufig zu einer optischen Täuschung, besonders wenn eine positive Kursentwicklung über einen Zeitraum von mehr als fünf Jahren gezeigt wird. In solchen Fällen entsteht oft der Eindruck, der Großteil der Rendite oder des Vermögenszuwachses habe im letzten Drittel oder Viertel des dargestellten Zeitraums stattgefunden.
-
- Eine logarithmische Darstellung bietet eine präzisere und klarere Sicht auf die tatsächlichen Entwicklungen. Sie stellt gleiche prozentuale Zuwächse im Zeitablauf optisch gleich dar, unabhängig davon, wann diese Zuwächse innerhalb des Gesamtzeitraums auftraten.
- Eine arithmetische Darstellung führt hingegen zu einer steileren Linie auf der rechten Seite des Zeitraums, was fälschlicherweise den Eindruck eines stärkeren Anstiegs am Ende erweckt.
Fazit
Ein Allzeithoch als Maßstab für die Bewertung eines Aktienmarktes heranzuziehen, ist nicht nur unsinnig, sondern oft auch gefährlich irreführend. Dieses Konzept sollte aus der Finanzgeschichte gestrichen werden.
Privatanleger sollten sämtliche Medienberichte, die ein Allzeithoch als handlungsrelevante Information verkaufen, ignorieren.
Wer sich ernsthaft mit der Bewertung eines Marktes auseinandersetzen möchte, sollte auf fundierte Kennzahlen zurückgreifen. Diese erfordern zwar mehr Nachdenken als das simple Konzept des Allzeithochs, bieten jedoch einen wesentlich realistischeren Einblick.