
Die Informationsverarbeitung in unserem Gehirn ist ein komplexer Prozess, der durch verschiedene Faktoren beeinflusst wird. Maßgeblich hierbei sind die subjektiven Voreinstellungen, die Sollwerte und die grundsätzlich individuellen Denkmuster eines jeden einzelnen. Diese Faktoren können das Verhalten und die Entscheidungen erheblich beeinflussen. Insbesondere wenn wir als nicht rationaler Mensch Investitionen tätigen müssen und wollen.
In diesem Artikel werden wir die vier folgenden Einflussfaktoren auf die Informationsverarbeitung betrachten: Der Home Bias, die Verankerungs- und Anpassungsheuristik, die psychologische Buchführung und die Selbstüberschätzung.
Der Home Bias
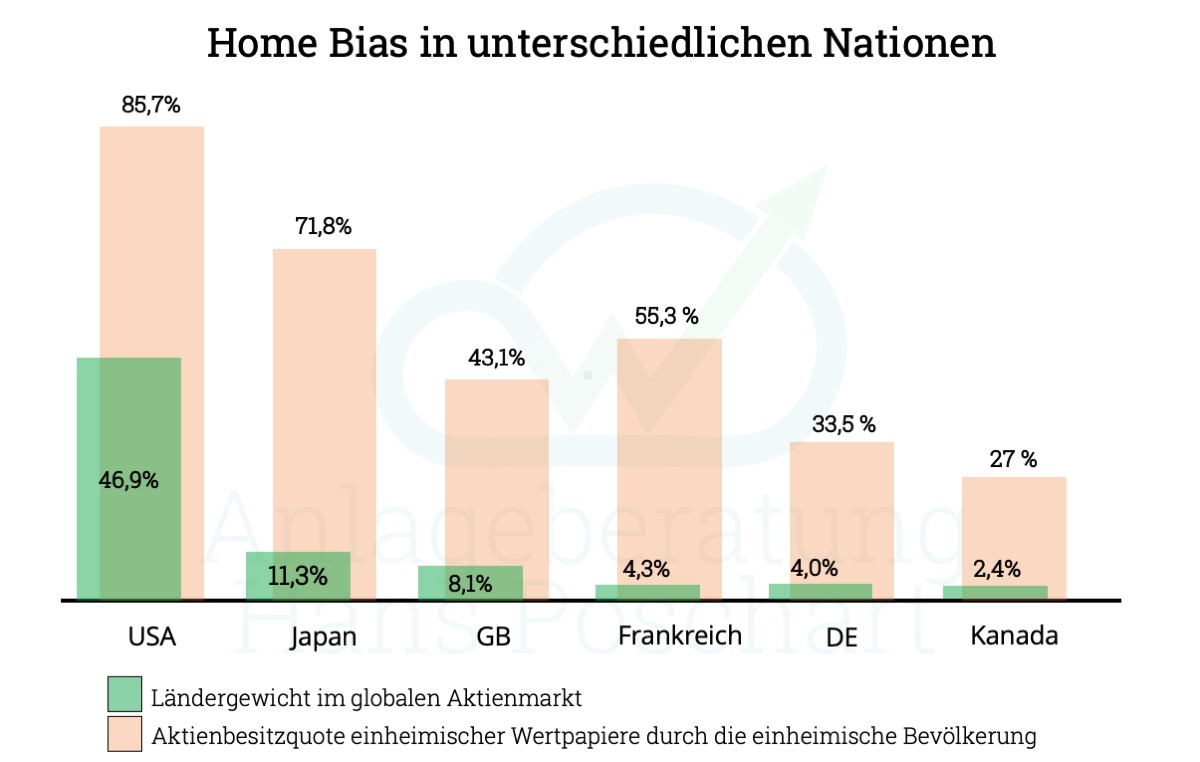
Der Home Bias beschreibt die Tendenz von Investoren, ihr Geld vornehmlich in inländische Unternehmen zu investieren, anstatt in ausländische. Dies resultiert oft aus der Verbundenheit mit dem eigenen Land und der vermeintlich besseren Kenntnis der heimischen Unternehmen. Investoren glauben, dass sie die Risiken und Renditechancen inländischer Firmen besser einschätzen können. Diese Tendenz kann jedoch dazu führen, dass Chancen auf höhere Renditen im Ausland verpasst werden. Ein weiterer Grund für den Home Bias ist die Scheu vor hohen Transaktionskosten, die beim Kauf ausländischer Aktien anfallen können. Dadurch kann die regionale Diversifikation eines Portfolios eingeschränkt werden, was das Risiko erhöht. Studien zeigen, dass auch Optimismus eine Rolle spielt, da Anleger inländische Unternehmen oft zu positiv bewerten. Insgesamt ist der Home Bias eine völlig rationale Ausprägung unseres Gehirns. Es ist unumstritten, dass diese „Voreinstellung“ die Verarbeitung von neuen Informationen hinsichtlich Investitionsmöglichkeiten tangiert und zu suboptimalen Anlageentscheidungen führen.
Die Verankerungs- und Anpassungsheuristik
Die Verankerungs- und Anpassungsheuristik beschreibt die Neigung, bei der Bewertung von Informationen auf einen Anfangswert, den sogenannten Anker, zurückzugreifen. Dieser Anker kann zufällig gewählt oder von außen vorgegeben sein und beeinflusst die folgenden Entscheidungen maßgeblich. Studien von Kahneman und Tversky haben gezeigt, dass Menschen, selbst wenn sie wissen, dass der Anker irrelevant ist, diesen nicht vollständig ignorieren können. Anpassungen des Ankers erfolgen oft ineffizient, da der ursprüngliche Wert weiterhin im Gedächtnis „verankert“ bleibt. Ein Beispiel ist die Schätzung des prozentualen Anteils von afrikanischen Ländern in den Vereinten Nationen, beeinflusst durch die zufällige Zahl eines Glücksrades. Je nachdem welche Zahl das Glücksrad angezeigt hat, wohlwissend, dass dies rein zufällig ist, haben sich die Teilnehmer mit Ihrer durchschnittlichen Schätzung beeinflussen lassen. Ein weiteres Beispiel sind die Erwartungen an die erzielbaren Renditen am Kapitalmarkt. Durch die überdurchschnittlich hohen Erträge der vergangenen 15 Jahre haben insbesondere Privatanleger eine verzerrte Voreinstellung von dem „Normalen“ Erträgen am Aktienmarkt. Vor allem junge Investoren, welche Ihre ersten Berührungspunkte in den vergangenen 10 Jahren gemacht haben, glauben, dass +10% Rendite beim MSCI World normal sind. Alles darunter ist zu wenig. Diese Verankerung von Sollrenditen führt häufig risikoreicheren Anlageentscheidungen. Wer sich mit den historischen Erträgen am Kapitalmarkt auskennt weiß, dass 1. wieder andere Zeiten kommen werden und 2. eine Anlageklassen übergreifende Diversifikation wichtiger denn je ist. Dies Diese Heuristik kann dazu führen, dass Investoren sich an anfänglichen Schätzungen festhalten und ihre Entscheidungen nur unzureichend an neue Informationen anpassen. Die Verankerungsheuristik verdeutlicht, wie stark der erste Eindruck oder Wert eine nachfolgende Bewertung beeinflussen kann. Diese kognitive Verzerrung kann zu Fehlentscheidungen und suboptimalen Anlageergebnissen führen.
Die psychologische Buchführung
Die psychologische Buchführung beschreibt die Art und Weise, wie Menschen finanzielle Entscheidungen in mentalen Konten organisieren und bewerten. Anstatt alle finanziellen Entscheidungen in einem einzigen Konto zu verwalten, teilen sie diese in verschiedene mentale Konten auf. Diese Aufteilung beeinflusst, wie Menschen Gewinne und Verluste wahrnehmen und darauf reagieren. Ein Beispiel hierfür ist die unterschiedliche Behandlung von Gewinnen aus Investitionen und Lottogewinnen, obwohl beide finanziell gleichwertig sind. Diese mentale Buchführung kann dazu führen, dass Investoren Risiken unterschiedlich bewerten und dadurch möglicherweise suboptimale Entscheidungen treffen. Zudem neigen Menschen dazu, Verluste in einem mentalen Konto anders zu bewerten als in einem anderen, was ihre Risikobereitschaft beeinflusst. Ein klassisches Beispiel hierfür ist der Kino Gutschein. Hier wurde untersucht, wie ein Verlust in gleicher Höhe durch die Herkunft des Geldes aus unterschiedlichen „mentalen Konten“ empfunden wird. Teilnehmer empfanden es als weniger schlimm, wenn Sie ein Kino aufsuchen und an der Kasse feststellen, dass sie den Gutschein für genau 2 Karten zum neuen 3D Film (30€ Wert) verloren haben, als wenn Sie mit Bargeld an der Kasse selbige 2 karten kaufen wollten jedoch Bargeld in Höhe von 30€ verloren haben. Im ersten Fall waren mehr Befragte bereit 2 neue Karten in Bar zu kaufen, im zweiten Fall wären die meisten Teilnehmer heim gegangen. Diese Heuristik zeigt, dass finanzielle Entscheidungen oft emotional und nicht rein rational getroffen werden. Die psychologische Buchführung kann daher dazu führen, dass Investoren ihre Gesamtfinanzlage nicht objektiv betrachten und dadurch ineffiziente Entscheidungen treffen .

Die Selbstüberschätzung
Selbstüberschätzung ist ein weit verbreitetes Phänomen, bei dem Menschen ihre eigenen Fähigkeiten und ihr Wissen überschätzen. In der Finanzwelt führt dies dazu, dass Investoren glauben, sie hätten mehr Kontrolle über ihre Investitionen und könnten bessere Entscheidungen treffen als andere. Dies kann dazu führen, dass sie häufiger handeln und höhere Risiken eingehen, weil sie von ihren eigenen Fähigkeiten überzeugt sind. Ein Beispiel ist der übermäßige Handel von Aktien, bei dem Investoren aufgrund ihrer Selbstüberschätzung höhere Transaktionskosten und potenzielle Verluste in Kauf nehmen. Studien haben gezeigt, dass Selbstüberschätzung besonders bei leitenden Angestellten und Unternehmensvorständen häufig vorkommt. Diese Tendenz kann zu einer übermäßigen Konzentration auf eigene Unternehmensaktien führen, wie im Fall des Enron-Skandals. Bei Privatanlegern führt insbesondere dieser Faktor bei der Informationsverarbeitung zu den häufigsten falschen Schlüssen. Vor allem Klein-/Privatanleger sollten sich die Informationeffizienztheorie vor Augen halten und erkennen, dass Bewertungen von Informationen und entsprechende Umsetzung im Anlageportfolio meist von weniger Erfolg gekrönt sind als eine langfristig passive Strategie. Selbstüberschätzung kann daher zu einer unzureichenden Diversifikation und höheren Risiken führen, was langfristig die Rendite negativ beeinflussen kann .
Fazit
Schon vor dem Treffen einer konkreten Entscheidung führen die Wahrnehmung aber auch die Verarbeitung von uns zukommenden Informationen zu einer irrationalen Bewertung. Als nicht rationale Wesen wird uns eine gänzlich neutrale Investitionsweise ohnehin nicht gelingen. Anleger tun jedoch gut daran sich mit den rein psychologischen Faktoren beim Investieren auseinander zu setzen um wenigstens in die Richtung eines „vernunftbegabten“ Anlegers zu laufen.
Im 3. Teil betrachten wir die psychologischen Einflussfaktoren auf unsere tatsächlichen und praktischen Investitionsentscheidungen.