
Um die Unterschiede sowie Vor- und Nachteile besser zu verstehen sollten wir zunächst die Konzepte hinter den 3 maßgeblichen Methoden BIP und MCap und Gleichgewichtet wiederholen.
- Marktkapitalisierung: Die Gewichtung der einzelnen Länder innerhalb des Portfolios erfolgt basierend auf dem Gesamtwert der Aktienmärkte eines jeweiligen Landes oder einer Region.
- Bruttoinlandsprodukt (BIP): Die Gewichtung der Länder orientiert sich am wirtschaftlichen Output eines Landes oder einer Region. Hierbei ist das Bruttoinlandsprodukt die bevorzugte Kennzahl.
- Gleichgewichtete Methode: Jedes Land oder jede Region erhält das gleiche Gewicht, unabhängig von Größe oder wirtschaftlicher Stärke. (wird hier nicht im Detail behandelt).
Bei allen 3 Methoden werden Länder und Regionen unterhalb einer bestimmten Grenze vernachlässigt, da das die Kleinteiligkeit und Koplexität unnötig erhöhen würde.
Marktkapitalisierungsgewichtung
Die Marktkapitalisierungsgewichtung ist die wohl am häufigsten verwendete Methode bei Indexfonds. Dies liegt zum einen an der Bekanntheit und dem Alter bestimmter Indizes wie bspw. aus dem Hause MSCI, andererseits an der einfachen gleitenden Anpassung der Gewichtung an die täglichen Börsenbewertungen. Bei der MCap.-Methode wird jedes Land oder jede Region entsprechend des Gesamtwerts seiner börsennotierten Unternehmen gewichtet. Das bedeutet, dass große Volkswirtschaften wie die USA oder Europa einen größeren Anteil am Portfolio haben als kleinere Länder.
Vorteile:
-
- Niedrigere Transaktionskosten, da selteneres Rebalancing erforderlich ist.
- Automatische Anpassung an die Marktentwicklung, da die Gewichtung sich mit der Veränderung der Marktwerte verschiebt.
- Nutzung des Momentum Effekts, bei welchem die überproportionalen Erträge der Trendfolge mitgenommen werden können.
Nachteile:
-
- Länder mit überhitzten Aktienmärkten können übergewichtet werden (z. B. Japan in den 80er Jahren). Der Momentum Faktor kann gleichzeitig als Risiko interpretiert werden.
- Höheres Risiko auf der Einzeltitelebene
- Schwellenländer und kleinere Märkte werden oft untergewichtet, was Chancen auf höhere Renditen verpasst.
- Oft wird das Globalisierungsrisiko unterschätzt. Geo- wie handelspolitische Konflikte können die Ertragsfähigkeit global agierender Unternehmen (tendenziell die großen MCaps) stärker treffen.
BIP-Gewichtungsmethode
Bei der BIP-Gewichtung wird der Anteil eines Landes am globalen Portfolio auf Basis seines wirtschaftlichen Outputs (i.d.R. das Bruttoinlandsprodukt) festgelegt. Diese Methode sorgt dafür, dass die wirtschaftliche Leistungsfähigkeit stärker berücksichtigt wird als die Größe der Aktienmärkte. In Folge dieser Methode
Vorteile:
-
- Besseres Gleichgewicht zwischen entwickelten Märkten und Schwellenländern.
- Geringeres Risiko, in Blasen wie dem japanischen Aktienmarkt der 80er Jahre gefangen zu sein.
- Historisch bessere Performance durch stärkere Gewichtung wachstumsstarker Schwellenländer.
Nachteile:
-
- Höhere Transaktionskosten durch häufiger erforderliches Rebalancing.
- Höheres Risiko auf der Regionenebene: Märkten mit höherem Wachstum bringen tendenziell höhere Risiken mit sich. (man spricht von der geopolitical-risk-premium)
Hinweis: Es sollte darauf geachtet werden, dass die Vor- und Nachteile objektiv aus dem Chancen-Risiko-Verhältnis abgeleitet werden. Einige weitere Vor- und Nachteile werden eher relativ von einem Referenzwert aus postuliert. Die Behauptung dass es ein Nachteil der MCap-Methode sei, dass hier Unternehmen mit kleiner und mittlerer Marktkapitalisierung (Small- und Mid-Caps) unterrepräsentiert sind, ist gleichermaßen richtig wie trivial. Denn „unterrepräsentiert“ in Relation zu welchem Vergleichsindex? Man kann eine Eigenschaft einer Gewichtungsmethode nicht extrahieren und als negativ im Vergleich zur Genetik einer anderen auslegen. Dies wäre ein typischer Apfel-Birnen-Vergleich. Aus diesem Grund verzichte ich auf die Erwähnung einiger Vor- und Nachteile.

Diversifitkationsvorteil
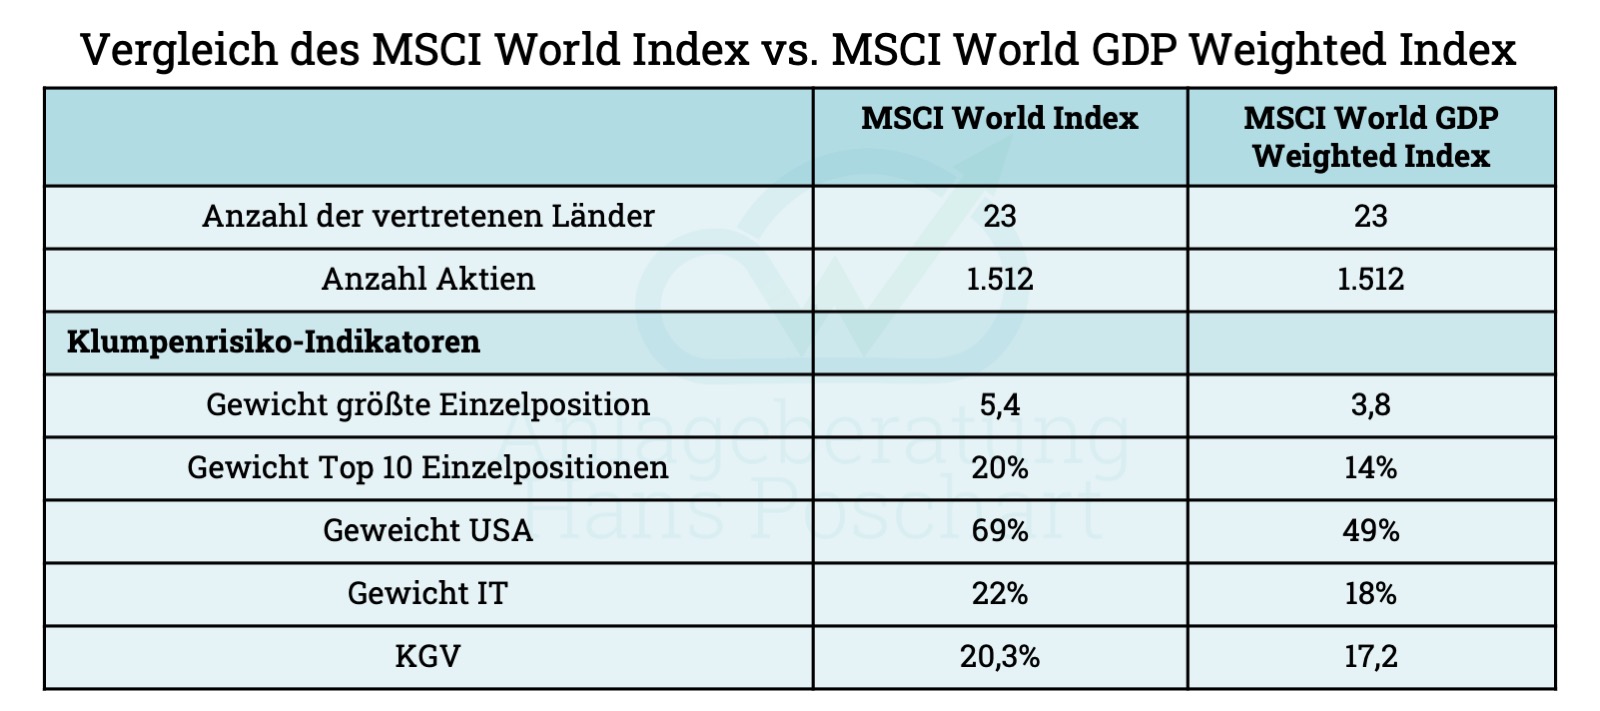
Wenn dir die beiden Arten der Marktgewichtung betrachten, fällt die deutlich höhere Diversifikation auf regionaler wie auf sektoraler Ebene auf. Mit Hinblick auf mögliche Blasenbildung oder Klumpenrisiken haben Anleger, welche Ihr Portfolio anhand der BIP-Methode gewichten einen deutlich entspannteren Schlaf. Auch wenn es meiner Meinung nach nicht damit getan ist in einen einzigen ETF zu investieren, haben kleine Anleger – und das ist gut erkennbar – mit dem MSCI World ACWI (All Countries World Index) GDP Weighted ein ausgezeichnetes Vehicle für die weltweite Diversifikation.
Historische Performance der BIP-Methode
Historisch gesehen hat die BIP-Methode die Marktkapitalisierungsmethode in Bezug auf Renditen geschlagen. Hierbei ist logischerweise der Betrachtungszeitraum maßgeblich. Prinzipiell gilt: Je länger der Betrachtungszeitraum, desto qualitativer die Ableitungen daraus. Die Gründe für die Outperformance der BIP-Methode ggü. der MCap-Methode ist maßgeblich auf die folgenden Gründe zurückzuführen.
- Geringere Gewichtung Japans: In den 80er Jahren dominierte Japan die globalen Aktienmärkte, doch die anschließende Blase und Rezession machten diesen Markt zu einem Problem für kapitalisierungsgewichtete Portfolios.
- Höhere Gewichtung der Schwellenländer: Ab 2001 wurden Schwellenländer in die Daten einbezogen, was der BIP-Methode einen Vorteil verschaffte, wenn wir die USA ausblendden. Hier greift die sog. „Geopolitical-Risk-Premium“ welche nicht anderes besagt, dass Länder mit geopolitischen Unsicherheiten tendenziell einen Mehrertrag bringen müssen um globalen Anlegern einen Risikoausgleich zu bieten.
- Rebalancing-Bonus: Durch regelmäßiges Rebalancing konnten Gewinne realisiert werden, die bei der Marktkapitalisierungsmethode nicht möglich sind. (Mehr zum Rebalancing lesen)
Die nachfolgende Tabelle zeigt, dass die BIP-Gewichtungsmethode über den Zeitraum von 53 Jahren ab 1970 in den Industrieländern (MSCI World Index) global eine leicht höhere Rendite als die MCap-Methode erzielte. In der ersten Hälfte des Zeitraums war die BIP-Methode etwas besser, während in der zweiten Hälfte die MC-Methode leicht vorne lag. Betrachtet man nur die letzten zehn Jahre bis Juni 2023, zeigt die MCap-Methode einen klaren Vorsprung, da die USA in diesem Zeitraum die meisten anderen nationalen Aktienmärkte übertrafen. Der große Anteil der USA am MCap-gewichteten Index verstärkte diesen Effekt.
Eine gesonderte Analyse der Industrieländer ohne USA und Kanada, basierend auf dem MSCI exUS (auch MSCI EAFE (Europe, Astalasien, Far-East), liefert eine weitere Erkenntnis: Es war hauptsächlich die USA, die den leichten Vorteil der MC-Methode im MSCI World in der zweiten Hälfte des Zeitraums ausmachte. In den 21 EAFE-Ländern lag die BIP-Methode auch im zweiten Teilzeitraum vorne.
Für Schwellenländer sind die Daten des MSCI EM GDP Weighted Index ab Juni 2000 verfügbar. In den 23 Jahren bis Juni 2023 erzielte der BIP-gewichtete Index eine um fast einen Prozentpunkt pro Jahr höhere Rendite als der MCap.-Index.
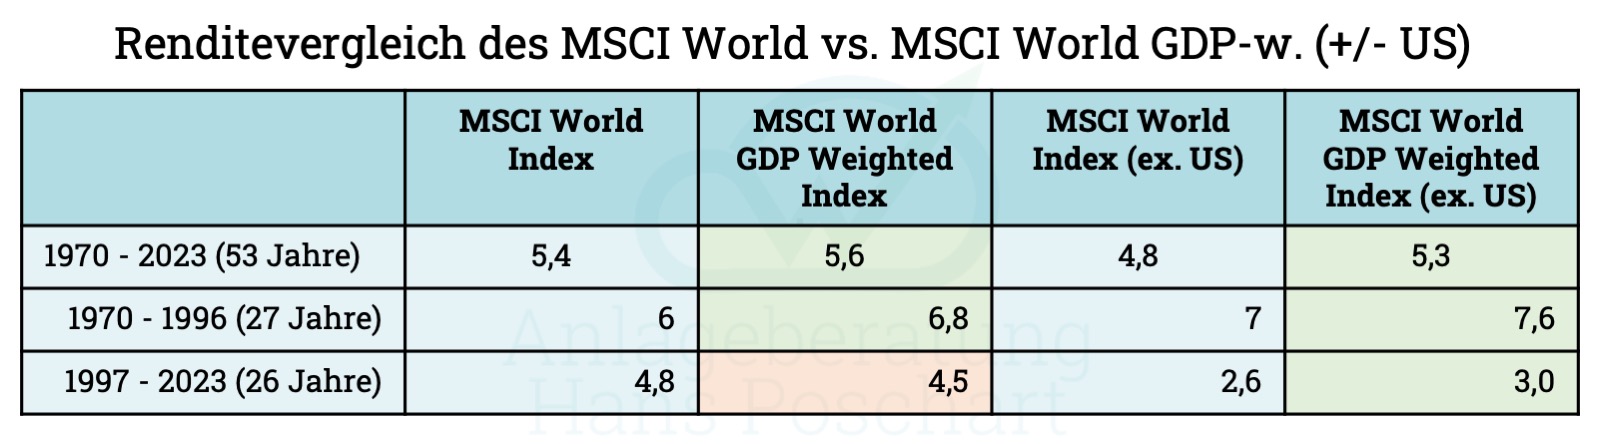
Die historische Analyse zeigt einen Renditevorteil der BIP-Methode, der jedoch nicht ausreichend groß ist, um sie allein aufgrund dieser Tatsache der MCap-Methode vorzuziehen. Der Hauptgrund für die Bevorzugung der BIP-Methode liegt in der geringeren Wahrscheinlichkeit von „nationalen Klumpenrisiken“ und einem reduzierten Schwarzer-Schwan-Risiko.
Vergleich der Risiken
- Da Volatilität und Maximum Drawdown bei beiden Gewichtungsmethoden in allen betrachteten Zeiträumen sehr ähnlich waren, werden diese Risikozahlen hier nicht dargestellt.
- Das Sharpe Ratio, eine Kennzahl zur Bewertung des Verhältnisses von Rendite und Risiko relativ zu einem Marktdurchschnitt, ist jedoch bei der BIP-Methode im Vergleich zur Marktkapitalisierungsmethode minimal besser. Dies liegt daran, dass das der Mehrertrag der BIP-Methode durch bspw. Schwellenländer oder kleinere Unternehmen eine relativ kleinere Schwankungsbreite mit sich bringt.
- Ein weiterer Vorteil der BIP-Methode ist die Verringerung des Klumpenrisikos bei den größten Einzelwerten eines Portfolios. Darüber hinaus ist ein nach BIP gewichtetes Portfolio aktuell (Stand 30.06.2023) günstiger bewertet als eines nach MC-Gewichtung, was sich positiv auf die erwartete Rendite auswirken könnte.
Fazit
Die BIP-Methode sollte unserer Meinung nach der MCap. Methode vorgezogen werden. Anleger tendieren mit Ihren kognitiven Verzerrungen (Lesen Sie mehr dazu in unserer 4-teiligen Reihe zur Anlegerpsychologie) dazu den Blick für das „belegbare Langfristige“ zu verlieren. Die MCap.-Gewichtung aufgrund der Überrendite der USA in den vergangenen 10 Jahren der BIP-Gewichtung vorzuziehen erschließt sich aus den Daten heraus nicht. Hierbei spreche ich explizit von einem langfristige Anleger.