
102 Jahre alt, kein großes Vermögen, kaum Versicherungen, keine Hinterbliebenen, geistig bei Sinnen, aufgrund des Gehörs jedoch nahezu geschäftsunfähig. Im Grunde also nichts mehr zu holen. Zumindest nicht für einen provisionsgetriebenen Verkäufer, von welchen es in meiner Branche so einige gibt. Kein Wunder also, warum die Dame schon seit Jahren keine Betreuung mehr erfahren hatte. Für mich hingegen war das Kennenlernen und Vorstellen als Berater meinerseits ein großes Anliegen. Ihr Wissen darum, jemanden an der Seite zu haben, der im Falle der Fälle alles für Sie klärt, gab mir eine gewisse Befriedigung.
Und ja, neben dem beruflichen Servicegedanken war das Treffen und der Austausch auch für mich privat von gewissem Eigeninteresse.
Zusammen mit der alten Dame und ihrer Ziehnichte, ff. Frau B., welche sie immer liebevoll mit „Tantchen“ anbrüllte, weil sie kaum noch hörte, saßen wir bei einer Tasse Tee in der Küche. Die Pflegerin kochte im Hintergrund eine Suppe. Als die alte Dame beim Begrüßen ihren Kopf zu mir drehte und mich durch ihre Brille mit konkurrenzloser Stärke entdeckte, sagte Sie: „Na das ist ja mal ein junger Mann!“. „Ja, das ist der junge Mann wegen deiner Versicherung“ erwiderte Frau B. Ihre Freundin Frau B. wuchs im Kindesalter im selben Mehrfamilienhaus wie die Dame auf und ist heute bereits selber Mitte 70. Die Bezeichnung als Tantchen deshalb, weil die alte Dame das schon immer für das halbe Haus war. Die Hausälteste. Da die alte Dame ihre gesamte Familie überlebte, verbleibt ihr nur noch ihre Frau B., welche mit nicht zu übertreffender Aufopferung seit eh und je für sie da ist – als Mensch wie auch finanziell. Über Frau B. fand auch die Vereinbarung des Termins statt.
Die formellen Anliegen hinsichtlich der Verträge waren schnell besprochen. Dort ist nichts zu tun, außer kurz die Eckpunkte wieder zu geben und im Schadensfall helfend zur Seite zu stehen. Die alte Dame versuchte anfangs dem meinerseits bewusst lauten Dialog mit Frau B. zu folgen, ließ jedoch schnell davon ab. Gleichgültig wie geduldig sah sie uns zu, ohne etwas zu verstehen. Im Gespräch über ihr Leben versuchten Frau B. und ich die alte Dame immer wieder durch eine direkte und unglaubliche laute Ansprache zu involvieren (Es fühlte sich für mich wie Brüllen an.) Sobald sie uns jedoch verstand, war sie geistig voll bei Sinnen, sodass mir ihre – im Vergleich zu uns – niedlich leise Stimme sowie Selbstironie dauerhaft ein Schmunzeln ins Gesicht zeichnete. „Wenn ich dann nicht mehr möchte, leg ich mich einfach rüber und schlafe ein.“ sagte sie. Da die alte Dame noch immer eigenständig mit dem Rollator durch die Wohnung läuft, hätte ich es ihr glatt glauben können.
Als ich später von unserem Umzug nach Österreich erzählte und davon, wie freundlich die Menschen hier sind, erwiderte Sie: „Gehen Sie immer auf die Menschen zu. Fragen Sie einfach wer sie sind und woher sie kommen.“ Obwohl es mir nicht neu ist, dass eine offene und auf Menschen zugehende Art sehr wertvoll sind, verlieh die gesamte Erscheinung der alten Dame dieser Aussage eine regelrechte Grundweisheit fürs Leben. Im weiteren Verlauf des Gespräch unterhielten wir uns noch quer Beet über den 2 WK, den Mauerfall, Ihre damalige Familie in Deutschland sowie Ihr Leben in Österreich, woraufhin sich die Zeit ach allmählich dem Ende zu neigte. Nicht weil die Zeit abgelaufen war, sondern weil ich ein Teufel tue und die alte Dame um Ihre Frittatensuppe bringe. So löste sich unsere kleine Runde und die Frau B. und ich ließen Sie mit Ihrer Haushaltshilfe alleine. Es wirkte beinahe so als hätte die Dame gemerkt, dass ich mir die eine oder andere Weisheit von ihr erhofft habe, als sie sich während des Verabschiedens grübeln an den Mund fasste und versuchte ein letztes Sprichwort zusammen zu bekommen. Sie sagte, „Gehe niemals betrübt ins Bett, du weißt nicht was der nächste Tag für dich bereit hält. Und auch der Regen ist wichtig – ohne den gäb’s kein Leben.“
Beim Verabschieden vertiefte sie das Händeschütteln indem sie ihre zweite Hand auf meine legte und wünschte mir mehrfach alles Gute. Auch ich bedankte mich herzlich für ihre Zeit.
Unten vor dem Haus hielt sich das Gespräch mit Frau B. noch eine Weile mit Blick auf all die Jahre, die sie sich nun schon kümmert. Sie machte keinen Hehl daraus, dass es ihre zeitlichen und finanziellen Ressourcen sehr belastet, so unerwartet lang für Tante da zu sein. „Als ich mich so richtig um Tantchen zu kümmern begann, weil es sonst keinen Menschen mehr gab, hätte ich nie gedacht, dass sie noch 20 Jahre lang macht.“
Nach 10 Minuten verabschiedeten auch wir uns freundlich voneinander und freuten uns auf ein Wiedersehen.
Rückblickend betrachtet empfand ich den Termin nicht nur als überaus wertvoll für mich persönlich, sondern konnte mir in den Folgetagen einige Schlüsse für meinen Job ziehen.
Meine Schlüsse für die finanzielle Zukunft?
- Langlebigkeitsrisiko: Das sog. Langlebigkeitsrisiko decken Versicherungsgesellschaften für ihre Kunden ab, indem sie ein vorhandenes Vertragsguthaben in eine lebenslange Rente umwandeln. Die Chance überdurchschnittlich alt zu werden wird oftmals in der Ruhestandsplanung außer Acht gelassen. So charmant ein frei zur Verfügung stehendes Kapital im Alter auch aussehen mag, sollte das Vermögen frühzeitig so strukturiert werden, dass mind. sämtliche mtl. Lebenshaltungskosten unabhängig von einem abschmelzenden Kapitalstock bis zum Tode gedeckt sind.
- Lebenslange Rücklage: Bekanntermaßen hat das letzte Hemd keine Taschen, doch halte ich eine lebenslange eiserne Reserve für sinnvoll. Die alte Dame hat ihr (restliches) Geld im Alter frühzeitig an Nichten und Neffen gegeben, welche heute nicht mehr existieren. Dass Sie jedoch noch 20 Jahre vor sich hat, in welchen sie das Geld hätte gut gebrauchen können, ahnte sie nicht. Ähnlich wie das Sicherstellen eines lebenslangen mtl. ausreichenden Geldflusses ist ein letzter Kapitalstock, welcher für keinerlei Verwendung verplant ist ein befreiender Baustein für den Ruhestand.
- Zinseszins: Ein häufiger Irrglaube, mit dem mich auch ein Kunde neulich konfrontierte ist, dass man sein Geld zum Renteneintritt aus dem Aktienmarkt nehmen müsse, da ein Markteinbruch unmittelbar vor der Verwendung, also dem Fondsverkauf, zur Verlustrealisation führe. Auf der einen Seite ist es immer nur ein geringer Teil des Gesamtvermögens, welcher zu Beginn der Pension benötigt wird (Es sei denn ich kaufe mir ein Haus oder Sportwagen), sodass dem Großteil des Vermögens ausreichend Zeit bliebe sich aus einem Tief zu erholen. (Hierzu der Blogartikel: Dynamische Entnahmestrategien) Auf der anderen Seite ist vor Allem vor dem Hintergrund der Ungewissheit über die restliche Anlagedauer eine relative Investition im Aktienmarkt wichtig. Gerne darf der Aktienanteil mit zunehmenden Alter sinken, doch sollte er immer großer Null sein. Gerade, wenn ich einen nichtbenötigten Kapitalstock habe, kann hier eine dauerhafte 100 %ige Aktienquote Vermögen erschaffen!
Der Zinseszins
Im Folgenden möchte ich einige wenige Gedankenexperimente mit Bezug auf die Lebenszeit der Dame durchspielen.
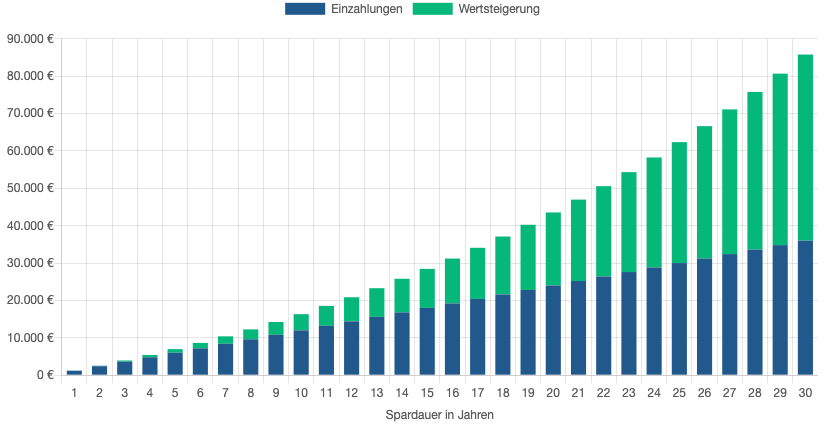
Durchweg gehen wir von einer Verzinsung von 6% aus (Dies entspricht der historischen Aktienmarktrendite von ca. 9% abzüglich des Kaufkraftverlustes) Darüber hinaus setzen wir die 25% Kapitalertragssteuer unter Berücksichtigung des vollen Freistellungsauftrages an.
Szenario 1:
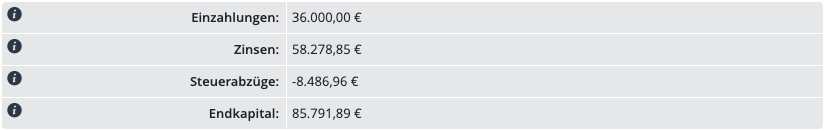
Die Frau zahlt ab dem 30 Lj. 100€ in ein Fondsdepot ein.
Zum Renteneintritt mit 60 Jahren sind daraus über 85.000€ geworden.
Szenario 2:
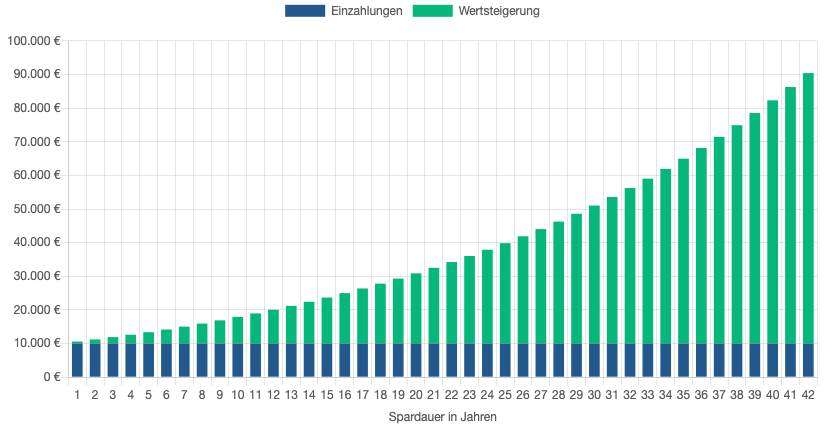
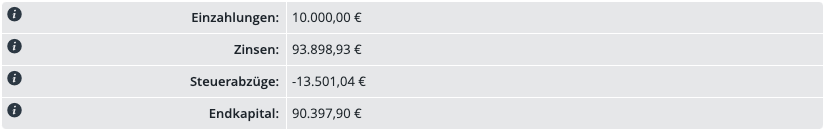
Die Frau nutzt 75.000€ für Ihre Rente und belässt 10.000€ in dem Depot.
Im Alter von 60 – 102 Jahren wurden daraus erneut über 90.000€.
Szenario 3:
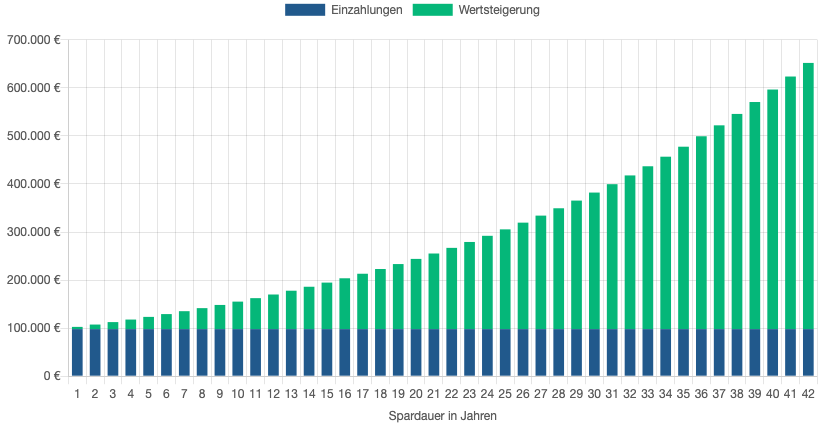
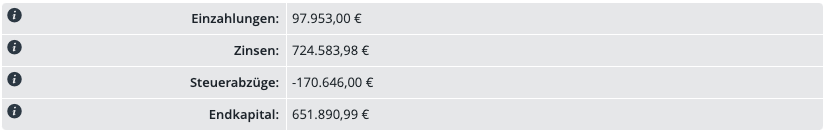
Die Frau belässt das gesamte Geld in der Anlage und unterbricht lediglich die Einzahlung.
Im Alter von 102 Jahren wurden aus den 97.000€ (Steuer fiel mit 60 Jahren durch Verbleib im Depot nie an) über 650.000€.
Szenario 4:
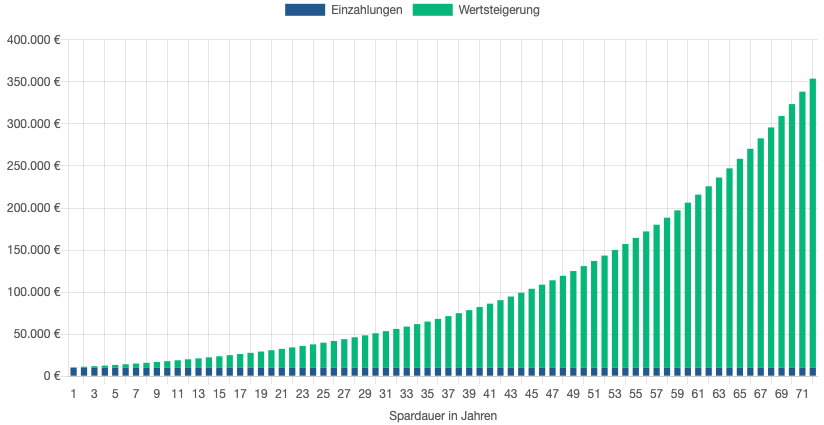
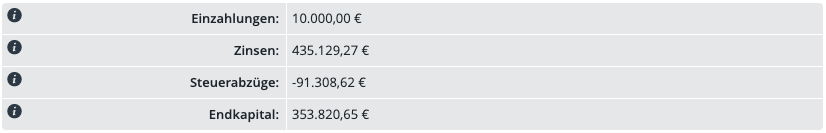
Die Frau hat mit 30 Jahren einen Puffer von 10.000€ angespart. Dieses Geld möchte sie nie nutzen und ist zum Verbleib in der Anlage bestimmt.
Im Alter von 102 Jahren würde sich ihr Vermögen kaufkraftbereinigt auf über 350.000€ belaufen.
Szenario 5:
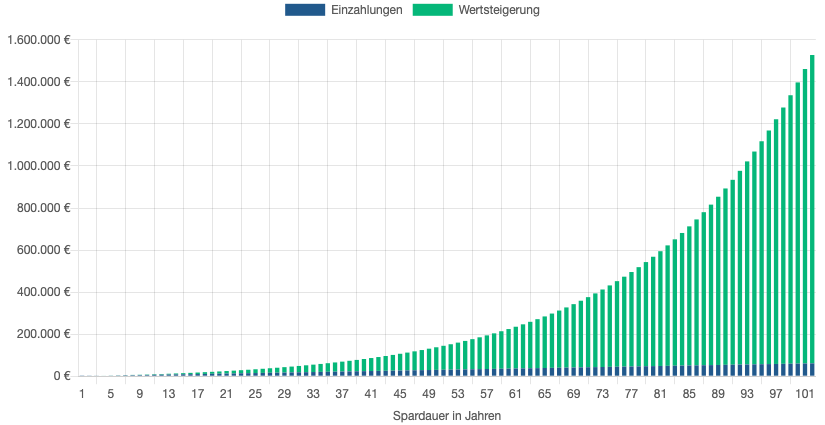
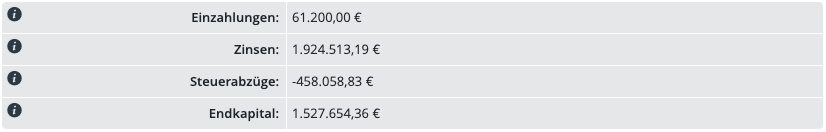
Eltern sparen für ihre Kinder 50€ im Monat weg und bringen den Kindern bei ebenfalls immer auf 50€ zu verzichten.
Im Alter von 102 Jahren hätte eine solche Person ohne irgendeinen großartigen Verzicht ein inflations- und steuerbereinigtes Vermögen von über 1,5 Mio. €
Fazit:
Durch meine 8 Jahre in der Branche weis ich, dass es menschlichen Beratereigenschaften sind, welche mich von einem Verkäufer unterscheiden. „Du musst mal deine PS auf die Straße bekommen!“ hieß zu meinen Vertriebszeiten, als ich mich mehr für die Funktionsweise von Indexfonds, anstelle meines Umsatzrankings im Konzern interessierte. Der damalige Austritt aus dem provisionsgetriebenen Konzern und schrittweisen Übergang zum provisionsfreien ungebundenen Honorarberater, welcher sich für sein Wissen vom Kunden, statt für den Abschluss vom Produktanbieter vergüten lässt, ist die beste Entwicklung meiner Dienstleistung, welche ich mir hätte vorstellen können. Diese Entwicklung sowie immer wieder wertvolle Termine mit Menschen wie der alten Dame bekräftigen mich im Wissen um die Wichtigkeit des persönlichen und unabhängigen Vermögensausbaus, sowie meinem ehrlichen Handeln als Berater. Die Zeit ist das was jeden Menschen ein kleines Vermögen aufbauen lassen kann. Gleichzeitig ist sie die meist gefürchtete Größe eines jeden Physikers. Nicht umsonst sagt Albert Einstein: „Der Zinseszinseffekt ist das achte Weltwunder. Wer ihn versteht, verdient daran – alle anderen bezahlen ihn.“